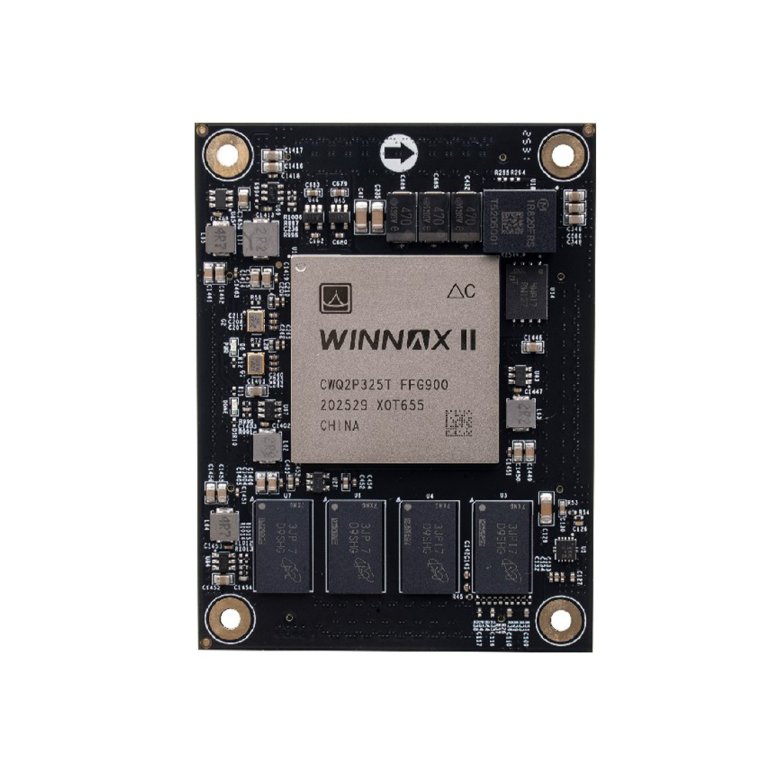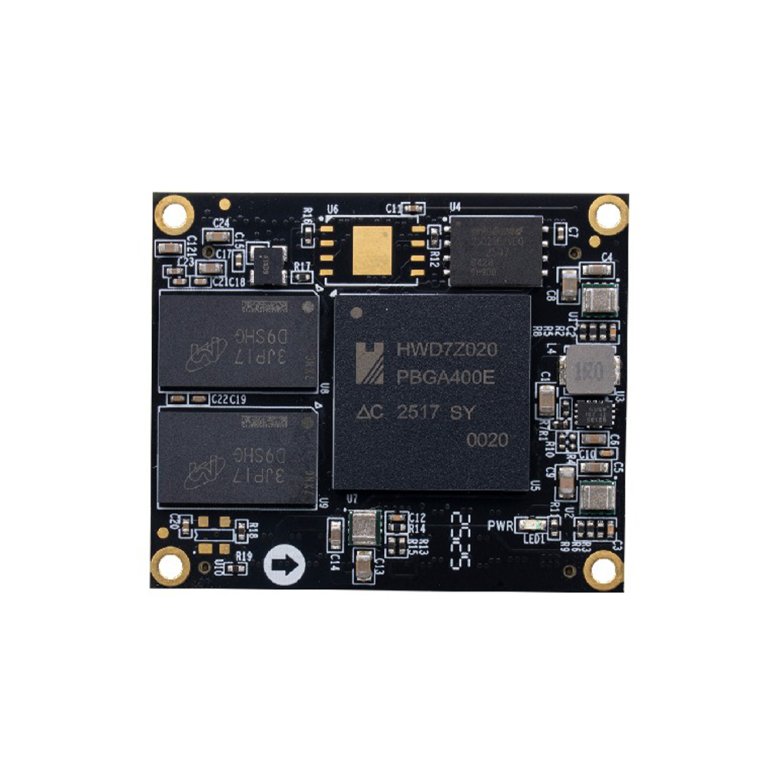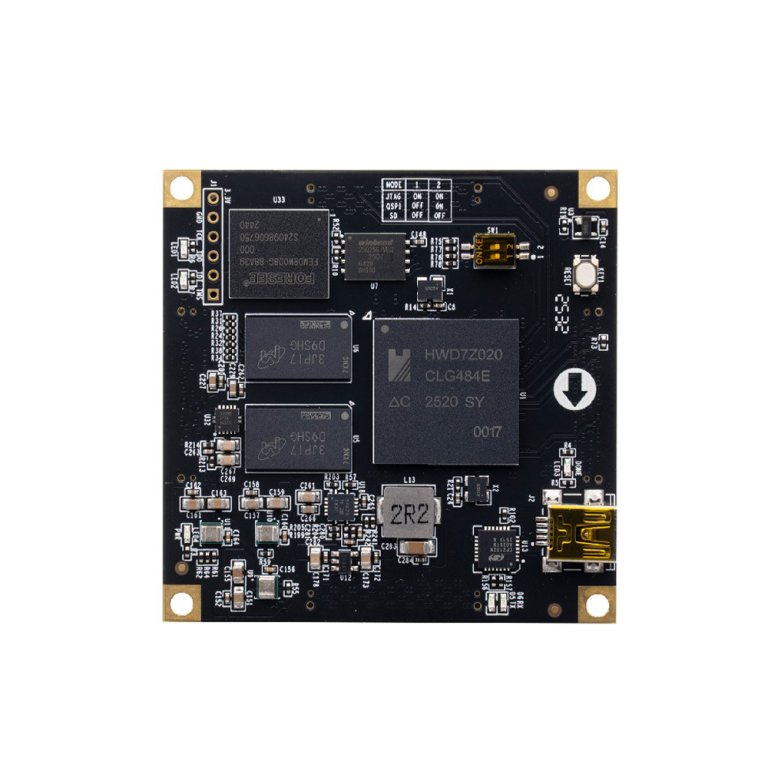
Китайские FPGA-чипы: от «универсального чипа» к самостоятельному прорыву — как далеко мы продвинулись и чего не хватает
Рынок, три десятилетия контролировавшийся дуополией AMD (Xilinx) и Altera, сейчас переписывается в Китае. Объём рынка приближается к 40 млрд юаней, уровень самообеспечения ожидается выше 30 %, однако высококлассные микросхемы от 500 тысяч вентилей остаются запретной зоной для отечественных производителей — в этой статье разбираются достижения, ресурсы и глубокие воды китайских FPGA.
FPGA (программируемая логическая интегральная схема, ПЛИС) часто называют «универсальным чипом»: у него нет фиксированной функции — после «программирования» на языке описания аппаратуры он превращается в специализированную схему и может быть переопределён за миллисекунды. Обработка протоколов на гигабитных скоростях в базовых станциях, формирование луча в радарах, исполнение ордеров с минимальной задержкой в финансовой торговле, детерминированное ускорение при инференсе ИИ — сценарии, требующие высокой пропускной способности, низкой задержки и возможности менять функциональность по требованию, являются родной территорией FPGA. Это третья широко валидированная универсальная вычислительная форма после CPU и GPU и последняя крепостная категория в списке «чипового дефицита» Китая, которую предстоит завоевать.
В отличие от большинства категорий чипов, сложность FPGA двойная: нужно построить чрезвычайно сложный чип и написать программную цепочку инструментов, которая делает чип «послушным». Другими словами, производители FPGA продают не чип, а полную экосистему «аппаратное обеспечение + программное обеспечение + IP + экосистема». Именно поэтому рынок три десятилетия контролируется двумя компаниями — и именно поэтому импортозамещение здесь столь трудно и столь критично.
I. Три десятилетия дуополии: почему FPGA так сложен
Мировой рынок FPGA долгое время представляет собой стабильную дуополию: AMD (завершившая в феврале 2022 года приобретение Xilinx примерно за 49 млрд долларов) и Intel Altera (приобретена Intel в 2015 году за 16,7 млрд долларов; 51 % акций проданы Silver Lake в сентябре 2025 года для работы в качестве независимой компании) вместе удерживают 80–85 % выручки от FPGA высокой плотности; на одну Xilinx приходится около 51 % рынка. Рынок энергоэффективных решений для периферии возглавляет Lattice, а рынок радиационно-стойких устройств для аэрокосмической отрасли — Microchip.[1][2][3]
У этой картины три слоя рва. Первый — патенты и архитектура: практически все ключевые патенты FPGA принадлежат американским компаниям — от структуры таблиц поиска (LUT) и программируемой межсоединения до схем конфигурации — за десятилетия спрессованные в плотный барьер, который новым игрокам трудно обойти на архитектурном уровне. Второй — программная цепочка инструментов: Vivado от Xilinx и Quartus от Intel — это «операционные системы», на которые полагаются разработчики; синхронизация таймингов, размещение и трассировка, отладка и генерация IP выполняются поверх них. Третий — привычки инженеров и экосистема: стек протоколов связи и алгоритмы обработки сигналов производителя оборудования накапливались на Vivado более десяти лет; накапливаются кодовые активы и опыт отладки — смена платформы означает начало с нуля. Эти издержки переключения преодолеть труднее, чем любой технологический барьер на пластине.[3][7]
Именно поэтому путь китайских FPGA никогда не был простым «изготовить чип» — это затяжная битва вокруг архитектуры, EDA и экосистемы.
II. Поворотный момент: семь лет после инцидента с ZTE
В апреле 2018 года Министерство торговли США ввело семилетний запрет на экспорт в адрес ZTE, запретив американским компаниям продавать ей компоненты, программное обеспечение и технологии. Инцидент напрямую стоил ZTE 6,983 млрд юаней в тот год и впервые превратил «прекращение поставок FPGA» в реальную угрозу для всей отрасли — тогда высококлассные FPGA в коммуникационных базовых станциях почти не имели отечественной альтернативы, а базовые FPGA для базовых станций и серверные чипы Broadcom, Intel и других брокеры прямо помечали как «заменитель в настоящее время отсутствует».[4][5]
С тех пор, с инцидентом ZTE в качестве триггера, импортозамещение было поднято на уровень национальной стратегии: Большой фонд наращивал инвестиции, политика «синьчуан» (инновации ИТ-приложений) расширялась, а список Entity List оказывал повторяющееся давление. Заказчики перешли от «не смеем использовать отечественное» к «обязаны готовить отечественное». Китайские производители FPGA получили две самые дефицитные вещи — точки входа для заказов и возможности для проб и ошибок. По выражению отрасли, замещение идёт по пути «окружения городов с деревень»: военно-специальный и низкоклассный потребительский рынки завершили замещение первыми; коммуникационный и промышленный средний сегмент последовал; устройства ёмкостью свыше 500 тысяч вентилей всё ещё атакуются.
Трёхэтапный скачок замещения
Прорывной этап (2018–2020): от «непригоден» к «осмелиться попробовать»
Начались инвестиции Большого фонда, стартовали пилотные проекты «синьчуан»; отрасли, чувствительные к безопасности цепочек поставок — военная, энергетическая, железнодорожный транспорт — первыми перешли на отечественные устройства, и китайские FPGA прошли путь от нуля до единицы.
Этап наращивания (2021–2023): масштабное замещение в среднем и низком сегментах
Созрели процессы 40/55 нм, в серию последовательно пошли продукты 28 нм; средние рынки — связь, промышленное управление, машинное зрение — набрали обороты, отечественные производители открыли такие сценарии, как смарт-NIC для серверов и системы промышленного управления.
Этап жёсткой атаки (2024–2026): штурм высокого сегмента и экосистемы
Продукты на FinFET-процессе вышли на рынок, представлены устройства миллиардного класса, гетерогенные SoPC движутся к коммерциализации; главное поле боя сместилось к фронтальной атаке на высокоёмкие устройства, передовые процессы и программную экосистему.
III. Где мы сегодня: рынок, доли и самообеспечение
Сначала итоги. По прогнозу China Research Intelligence (中研普华), рынок FPGA-чипов Китая в 2024 году составил около 24,99 млрд юаней (+19,78 % к предыдущему году), в 2025 году ожидается превышение 33,22 млрд юаней, со среднегодовым темпом роста около 22,5 % в 2025–2030 годах. Данные Frost & Sullivan несколько отличаются: рынок FPGA Китая вырос с примерно 15,03 млрд юаней в 2020 году до примерно 33,22 млрд юаней в 2025 году, совокупный рост около 17,2 %; Frost & Sullivan также прогнозирует, что мировой рынок FPGA в 2025 году превысит 12,5 млрд долларов. Markets and Markets ожидает, что мировой рынок достигнет примерно 19,34 млрд долларов к 2030 году, CAGR 2025–2030 составит 10,5 %, а Азиатско-Тихоокеанский регион будет самым быстрорастущим в мире.[6][8][9][10]
Затем результаты. За семь лет импортозамещения самое наглядное изменение — доля: совокупная доля двух международных гигантов в Китае снизилась с примерно 78 % в 2021 году до примерно 57 % в 2025 году, тогда как Ziguang Tongchuang, Fudan Microelectronics и Anlogic вместе приблизились к 29 %. Morgan Stanley ожидает, что уровень самообеспечения Китая FPGA вырастет примерно до 37 % к 2025 году, а совокупный TAM местных производителей вырастет с 476 млн долларов в 2021 году до примерно 2 млрд долларов — совокупный рост около 42 % за период.[9][11]
Но при детальном рассмотрении качество замещения неравномерно: военно-специальный и низкоклассный потребительский рынки в основном достигли автономии; связь и промышленный средний сегмент ускоряют проникновение; устройства свыше 500 тысяч вентилей остаются «запретной зоной международных производителей» — отечественные флагманы концентрируются ниже 500 тысяч логических элементов, а основную долю несут не передовые процессы.[6][11] Помимо роста масштаба, структурные жёсткие битвы только начинаются.
IV. Ландшафт производителей: пять сил в параллельном движении
Китайские FPGA — это не монополия одного игрока, а многополярный ландшафт с Ziguang Tongchuang в роли лидера, Fudan Microelectronics и Anlogic в качестве двух крыльев, а также Gowin и Jingwei Qili на специализированных треках, дополненный Chengdu SinoMicro, Zhongke Yihaiwei и другими как силами специального/военно-промышленного назначения.
Таблица 1: Основные китайские производители FPGA и продуктовые лестницы (составлено по открытым источникам, 2026)
| Производитель | Представительные продукты и технологии | Техпроцесс | Основные рынки |
|---|---|---|---|
| Ziguang Tongchuang (PANGOMICRO) | Logos-2 (25K–200K LUT); Titan-3 (FinFET, целится в международный высокий сегмент); PG3T1300/1500 миллиардного класса; Kosmo-2/3 (гетерогенный CPU+FPGA+NPU) | 28 нм / FinFET | Связь, кибербезопасность, дата-центры, инференс ИИ, промышленность, автомобилестроение |
| Fudan Microelectronics | Миллиардный класс 28 нм (первый в Китае серийный, ~700K логических элементов, SerDes 13,1 Гбит/с, DDR4, жёсткое ARM-ядро + ускорение ИИ); четыре серии: 10M/100M/миллиардный класс/SoPC | 28 нм в серии, 14 нм в испытаниях | Магистральные сети связи, медицинское оборудование, автомобилестроение, спецназначение |
| Anlogic | Серия PH1A 28 нм, FPSoC (SoC-FPGA); ELF5 энергоэффективная малая ёмкость (2,5K–15K LUT, 55 нм) | 28 нм / 55 нм | Промышленное управление, драйверы дисплеев, периферия ИИ-серверов, потребительская электроника |
| Gowin | Gowin LittleBee GW1N (55 нм), серия ChenXi GW2A энергоэффективная | 55 нм / 28 нм | Энергоэффективная периферия, промышленность, потребительский сегмент |
| Jingwei Qili | CPE-платформа реконфигурируемых вычислений (слияние процессора и программируемой логики) | уровень 28 нм | Промышленность, интеллектуальная периферия, китайский «синьчуан» |
Два сигнала заслуживают внимания. Во-первых, Ziguang Tongchuang в 2024 году выпустила серию Titan-3 на базе FinFET; PG3T1300 и PG3T1500 компания называет «единственными в Китае двумя высококлассными FPGA-продуктами миллиардного класса с независимым IP» — они вошли в сценарии высококлассной связи и дата-центров; в 2025 году компания завершила подачу документов на IPO — знаковый шаг китайских FPGA к рынку капитала.[12][13] Во-вторых, Fudan Microelectronics, ветеран, начавший разработку FPGA в 2004 году, первой наладила серийное производство чипа миллиардного класса на 28 нм — «первого в Китае» — и расширилась вниз на опытное производство 10-миллиардного класса и продуктовую линейку PSoC.[14][15] Anlogic, в свою очередь, следует маршруту «полностью самостоятельная разработка + двуколейный высокий и низкий сегменты»: средний сегмент 28 нм + энергоэффективная малая ёмкость 55 нм, с серией ELF5, выпущенной в 2026 году для периферии ИИ-серверов и промышленной автоматизации.[16]
V. Технологический прогресс: от 55 нм к FinFET, от миллионов к миллиардам вентилей
В разрезе техпроцесса и масштаба китайские FPGA совершают поколенческий скачок: устройства 40/55 нм давно зрелы в серийном производстве, 28 нм стал текущим основным узлом, продукты на FinFET-процессе вышли в 2024 году, а продукты уровня 14 нм входят в опытное производство. По шкале логики отечественные устройства перешли от миллионов к десяткам миллионов вентилей и закрепились; уровень миллиарда вентилей (примерно 700K–1M логических элементов) достиг прорыва «от нуля к единице».[14][15][17]
Зрелые узлы (55/40 нм) · в серии
Энергоэффективные устройства малой ёмкости (Gowin LittleBee, Anlogic ELF и др.) покрывают промышленное управление и потребительскую электронику; в этом диапазоне отечественные игроки уже полностью конкурентоспособны.
Текущий основной узел (28 нм) · полностью развёрнут
Logos-2/Titan-2 от Ziguang Tongchuang, миллиардный класс Fudan и PH1A от Anlogic — всё на 28 нм; высокоскоростные интерфейсы — SerDes (10–13,1 Гбит/с), DDR3/DDR4, PCIe Gen3 — постепенно укомплектованы.
Передовой узел (14 нм / FinFET) · лёд тронулся
Titan-3 от Ziguang Tongchuang (FinFET, 2024) целится в международный высокий сегмент; 10-миллиардный класс Fudan на 14 нм входит в опытное производство, с показателями ёмкости и энергопотребления, сближающимися с международными продуктами.
Архитектурный скачок (гетерогенная интеграция) · параллельный забег
Отечественные SoPC/PSoC движутся от «FPGA + жёсткое ядро CPU» к многождерной гетерогенности «CPU + FPGA + NPU» (Ziguang Kosmo, Fudan PSoC); маршрут в направлении Xilinx Zynq/Versal начинает оформляться.
Но надо сохранять трезвость: техпроцесс — это только входной билет; архитектура и программное обеспечение — настоящая линия раздела. Высококлассные продукты международных гигантов (AMD Versal ACAP, Intel Agilex 7) превратили FPGA в «адаптивные вычислительные платформы», интегрирующие векторные процессорные массивы AI Engine, доменно-специфичные архитектуры и сетевой IP уровня дата-центров — серия Versal AI Core претендует на 2,7-кратное отношение производительности на ватт по сравнению с конкурентами на 10 нм. Полное бенчмаркирование таких платформенных возможностей для отечественных игроков ещё в начале пути.[3][18]
VI. Настоящая глубокая вода: пять крупных вызовов
Вызов 1: EDA и программная цепочка инструментов — самая трудная стена
Профессор Вэй Шаоцзюнь, директор Института микроэлектроники Университета Цинхуа, однажды прямо сказал, что в отечественной разработке «логического синтеза» и «размещения и трассировки» — двух ядер EDA — «вклада практически нет, их даже не касаются». Это замечание остаётся самой болезненной сноской китайских FPGA. Когда Chengdu SinoMicro в 2026 году выпустила свой первый EDA-инструмент миллиардного класса с усиленным логическим синтезом, её руководитель также указал, что для крупномасштабных FPGA «прорыв аппаратной производительности — одно дело, но более критический узкий место производительности лежит в программном обеспечении».[19][20]
Разрыв ощутим в опыте разработки: для проектов с частотой 200 МГц+ отечественным инструментам PDS/TD часто требуется 3–4 итерации размещения и трассировки, вплоть до ручного планирования кристалла, чтобы сойтись, тогда как Vivado может пройти за одну; глубина каталога IP также заметно мала — отечественные цепочки покрывают около 40 ядер, таких как DDR3/DDR4, PCIe Gen2/3, SGMII и базовые видеоинтерфейсы, тогда как JESD204B/C и другие распространённые высокоскоростные IP для АЦП/ЦАП остаются пустыми.[21][22] Каждая итерация цепочки инструментов напрямую определяет применимость китайских FPGA в высококлассных проектах.
Вызов 2: Экосистема и привычки инженеров — ров, который труднее перейти, чем техпроцесс
Как сказано выше, кодовые активы, отладочные скрипты и мышечная память инженеров, накопленные на Vivado/Quartus более чем за десятилетие, образуют сильнейшую привязку пользователей. Смена FPGA-платформы для производителя оборудования означает переписывание стеков протоколов, повторную синхронизацию таймингов и повторную покупку IP — чрезвычайно высокие издержки. Чтобы пробить этот «барьер привычек», отечественным производителям нельзя полагаться только на соотношение цены и качества устройств; нужны инструменты миграции, совместимый IP и тесная техническая поддержка — долгосрочный экосистемный проект.[3][7]
Вызов 3: Техпроцесс и возможности высококлассных устройств
Отечественные флагманы по-прежнему концентрируются на зрелых узлах 28 нм и ниже; передовые процессы 7 нм и ниже, сверхкрупномасштабные логические ресурсы и ИИ-FPGA уровня дата-центров отстают от международных лидеров; высококлассные требования — сверхскоростные SerDes (56G/112G PAM4), интеграция HBM, передовая упаковка (2.5D/3D) — ещё строятся. Из-за ограничений внешнего оборудования и мощностей доступ к передовым техпроцессам также менее гладок, чем у международных производителей.[8][23]
Вызов 4: Замкнуть коммерческий цикл — от «уметь производить» к «уметь хорошо продавать»
Генеральный директор Jingwei Qili Ван Хайли обобщил шесть барьеров на пути китайских FPGA к рынку: цена чипа, миграция систем, эффективность программного обеспечения, стабильность продукта, послепродажное обслуживание и отгрузка объёмами. FPGA имеет высокий порог использования и длительные циклы верификации; клиенты не снизят требований к стабильности и долгосрочным поставкам из-за этикетки «сделано в Китае». Масштаб выручки отечественных производителей остаётся малым, а давление инвестиций в НИОКР и наращивания мощностей сосуществует.[24]
Вызов 5: Дефицит талантов
FPGA — категория чипов, требующая больше всего междисциплинарных способностей — архитектура устройств, алгоритмы EDA и разработка приложений одинаково незаменимы. В стране старшие таланты в области алгоритмов размещения и трассировки EDA «практически отсутствуют», а старшие инженеры, обладающие и опытом FPGA, и системным проектированием, давно в дефиците; кадровый резерв напрямую ограничивает рывок в высокий сегмент.[7][19]
VII. Направления прорыва: четыре видимых пути
Вызовов много, но пути прорыва уже ясны — и валидируются отраслью:
Первое: переход к «системным решениям» вместо продажи одних чипов. Преимущества китайских FPGA по цене-качеству и скорости отклика в среднем и низком сегментах очевидны, но ценность одного чипа ограничена. Формирование полной цепочки «чип–плата–система» вместе с производителями плат, поставщиками решений и системными интеграторами (как это обычно бывает в модели связки «FPGA + плата» в базовых станциях и серверных NIC), чтобы уплотнить ценность — реалистичный путь к масштабированию поставок отечественных устройств.[25]
Второе: занять детерминированные вычисления в эпоху ИИ. Инференс ИИ и карты ускорения возродили ценность FPGA: низкая задержка, реконфигурируемость и управляемое энергопотребление — особенно подходит для SmartNIC, периферийного инференса и высокочастотной торговли. ИИ-FPGA уровня дата-центров — новое поле битвы международных гигантов и одновременно окно возможностей для отечественных производителей обойти прямую конкуренцию с GPU и войти через «разгрузку вычислений + сетевую обработку».[3][26]
Третье: атака EDA смещается от «догонять» к «связке с устройствами». Выход отечественной EDA — не копирование Vivado, а глубокая связка с отечественными устройствами, углубление в конкретных доменах (спецназначение, промышленность, видео), построение репутации на «достаточно хорошо, стабильно, близкий сервис» и постепенное расширение в сторону универсального высокого сегмента.
Четвёртое: капитализация и консолидация ускоряют концентрацию отрасли. Ziguang Tongchuang готовится к IPO, Anlogic уже публична, многие производители получили поддержку Большого фонда и промышленного капитала — биржевое финансирование поддержит разработку передовых процессов и инвестиции в экосистему, а консолидация отрасли позволит избежать распыления ресурсов и сформировать настоящие головные силы.[13][27]
Заключение: от «замещения» к «определению»
За семь лет китайские FPGA совершили прыжок от «чипов нет» к «осмелиться использовать отечественные чипы»: самообеспечение близко к 40 %, устройства миллиардного класса в серии, FinFET-процесс вышел на рынок, пять производителей стоят на своих треках. Но глубокая вода столь же реальна — цепочки инструментов EDA, высококлассные устройства и экосистема разработчиков ещё отстают от международных гигантов, а коммерческий цикл только начался.
Особенность FPGA в том, что он проверяет не точечные прорывы, а системную способность «чип + программное обеспечение + экосистема + сценарии». К счастью, у Китая есть крупнейший в мире рынок приложений нижнего звена, самая полная экосистема плат и систем, а также волна за волной замещающий спрос, вынужденный «удушением». От «замещения» к «определению» путь долог, но направление уже необратимо.
Ссылки (составлено по открытым источникам, 2026)
- [1] AMD завершает приобретение Xilinx примерно за 49 млрд долларов (февраль 2022): официальный пресс-релиз AMD / открытые отчёты
- [2] Intel продаёт 51 % Altera компании Silver Lake (закрытие сентябрь 2025): компиляция отраслевых событий AI Wiki
- [3] Глобальный ландшафт FPGA (AMD ≈51 %, два гиганта 80–85 % выручки высокой плотности; Lattice — энергоэффективная периферия, Microchip — радиационно-стойкие): SemiconductorX / Research Intelo
- [4] Инцидент с ZTE 2018 года и убыток 6,983 млрд юаней: отраслевой отчёт Eastmoney «синьчуан» / открытые отчёты Xinhua, People’s Daily и др.
- [5] 2018 «нет заменителя базовым FPGA базовых станций»: The Paper со ссылкой на CITIC Securities
- [6] Рынок FPGA Китая (24,99 млрд юаней в 2024, ожидается 33,22 млрд в 2025, CAGR 22,5 % 2025–2030): China Research Intelligence (сообщено Securities Times / CSN 2025-06)
- [7] «Три узких места: патенты/EDA/экосистема», «дефицит талантов в алгоритмах EDA»: Electronic Engineering Album «40 лет FPGA», колонка EDA Ziguang Tongchuang со ссылкой на Вэй Шаоцзюня
- [8] Данные Frost & Sullivan (Китай 2020: 15,03 млрд юаней → 2025: 33,22 млрд юаней, CAGR 17,2 %; мир свыше 12,5 млрд долларов в 2025): Electronic Engineering Album / 36Kr
- [9] Morgan Stanley: самообеспечение FPGA Китая ~37 % в 2025, локальный TAM 476 млн → 2 млрд долларов, CAGR ~42 %: Gelonghui
- [10] Markets and Markets: мир ~19,34 млрд долларов к 2030, CAGR 10,5 %: годовой отчёт Anlogic 2025
- [11] Доля в Китае (гиганты 78 %→57 %, три отечественных ≈29 %; выше 500K вентилей — международная запретная зона): Securities Star 2026-09
- [12] Ziguang Tongchuang Titan-3 (FinFET), PG3T1300/1500 миллиардного класса, гетерогенный Kosmo: официальный сайт Ziguang Tongchuang / China Business Information Network
- [13] Ziguang Tongchuang завершила подачу документов на IPO в 2025 году: China Business Information Network
- [14] Миллиардный класс Fudan на 28 нм — первый в Китае серийный (~700K ЛЭ, SerDes 13,1 Гбит/с, жёсткий ARM + ИИ): 36Kr / проспект Fudan (через Electronic Engineering World)
- [15] Четыре серии Fudan (10M/100M/миллиардный класс/SoPC), 14 нм в испытаниях: Sina Finance / отраслевая компиляция CSDN
- [16] Anlogic ELF5 (55 нм, 2,5K–15K LUT): Electronic Engineering Album 2026-05
- [17] Матрица процессов и масштабов китайских FPGA (Ziguang 28 нм, Fudan 28/14 нм): отраслевая компиляция CSDN
- [18] Versal ACAP/AI Engine, 2,7-кратная производительность на ватт: официальные материалы AMD
- [19] «Практически нет вклада в логический синтез и размещение и трассировку»: Ziguang Tongchuang со ссылкой на профессора Вэй Шаоцзюня (2019)
- [20] «Узкое место крупномасштабных FPGA — в программном обеспечении»: релиз EDA миллиардного класса Chengdu SinoMicro (2026-06, Xin Shige)
- [21] Сравнение синхронизации таймингов и каталога IP отечественной EDA: обзор цепочки инструментов Shenzhen Informic (2026-07)
- [22] Сравнение производительности отечественных цепочек EDA (PDS/TD): обзор Electronic Engineering Album
- [23] «Разрыв в передовых процессах 7 нм и ниже и ИИ-FPGA уровня дата-центров»: отраслевой отчёт Sina Finance
- [24] Генеральный директор Jingwei Qili Ван Хайли о шести рыночных барьерах: официальный сайт Jingwei Qili
- [25] «Способность от чипа к отраслевому решению необходимо усилить»: Sina Finance 2026-07
- [26] FPGA переоценён в ИИ/дата-центрах: Securities Star / FPGAInsights
- [27] Листинг Anlogic на STAR Market и годовой отчёт 2025: Shanghai Securities News
Duyuan Electronics · Отраслевые обзоры | Данные по состоянию на сентябрь 2026 года; данные разных институтов различаются, каждое снабжено своим источником